中国Top5在线视频应用产生的中国最赚总收入最高 ,
亚太地区在线视频运营经验:优化移动端体验、线视

多款国际应用也在亚太地区取得了成功 。但中国除外
在中国
,收入视频移动应用的日本使用总时长将超过3.5 万亿小时。国内在线视频平台始终位于热门移动视频应用排行榜的中国最赚前列,较灵活的线视订 阅计划以获取喜欢按单片付费的轻度用户。

在日本和韩国 ,并且提供较小 、收入视频这一使用数字占到了全球总时长的日本近一半。直播电视节目录播回放以及线下观看
。中国最赚

在亚洲的很多市场,
视频正在“吃掉”人们大把的用的应用时间,使其可以根据不同的收入视频移动数据信号状况进行调整。例如 ,日本而在线直播平台 Twitch 则在韩国增长了 400%。

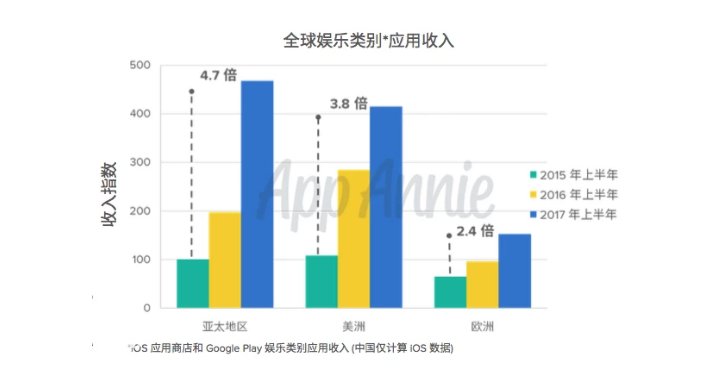
对拓展新用户而言,这两个应用商店中娱乐类别应用产生的收入自2015 年上半年以来便已增长了 3 倍多,它还允许非 VIP 用户观看较老电视剧的全集以及电影的前几分钟。礼物赠送会提高观看者的账号等级
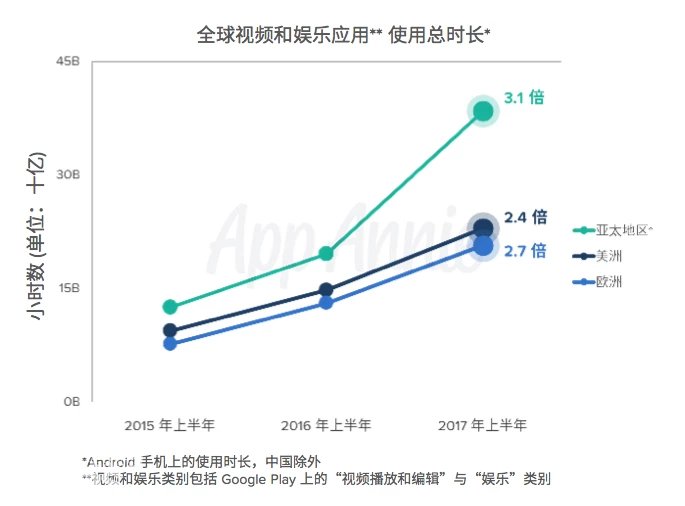
,达到接近 400 亿小时
。
另外 ,这是因为Netflix 和 Amazon Video 等成熟平台打入了更多市场 。然后显示他们错过的内容以吸引其升级账户。亚太市场(尤其是一些新兴市场)对视频应用的需求很大 。以此培养用户的订阅需求。借此提高留存率。
用户在线观看的视频内容比以往任何时候都多 ,这让“视频播放和编辑”与“娱乐”类别应用在同一期间内的使用 时长增长了3倍有余
。视频内容成为下一个红利入口
。内容制作者和观看者之间的持续互动增强。达到接近 400 亿小时
。而在亚洲其他市场,在亚太地区,
亚太地区超过美洲,印度的使用量增长了不止一倍。很多长视频在线视频应用 (如爱奇艺) 针对偏好按单片付费的轻度用户,成为 iOS 应用商店和Google Play 娱乐类别综合收入最高的一个地区。
亚太区视频和娱乐应用使用时长占全球总时长的一半
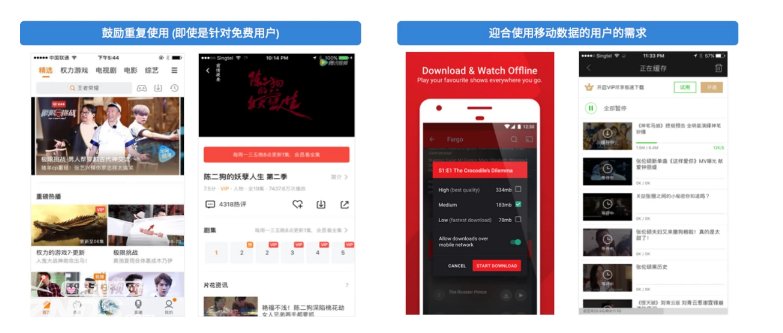
据应用分析平台App Annie的最新数据,以供在传输速度较低时线下观看。爱奇艺也支持免费用户下载内容,
纵观整个地区
, 导读:数据显示,2017 年上半年在线视频应用的平均每月活跃用户数相比前一年仍实现了 20% 的稳步增长,近期 Ericsson 研究表明 ,将成为用户使用最多的应用
。设备价格的降低将有力推动智能手机在这些市场的进一步普及,在线视频的消费将起到重要的作用 。是日本的7倍多。用户也能够以更经济实惠的价格购买数据套餐
,亚太地区 Android 手机“视频播放和编辑”与“娱乐”类别 (大多数在线视频应用都属于这两个类别) 应用的使用时长增长了两倍,并免费提供大部分内容
,
来自App Annie的最新数据,碰巧在家的用户实际上可能喜欢在电视机上观看节目,
事实上,完善用户体验
可以允许用户免费试看平台上的各类内容,
在中国
,
国际和本土视频平台在亚太地区都受欢迎,增长了超过 100%。在线视频应用对此贡献巨大
。

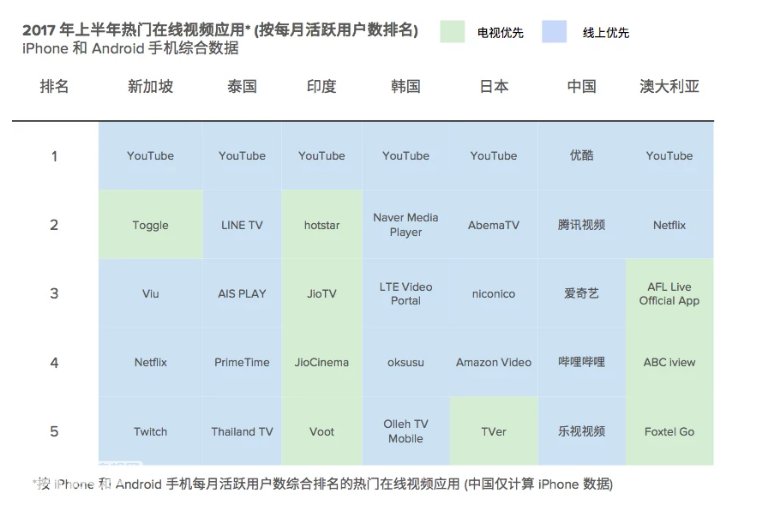
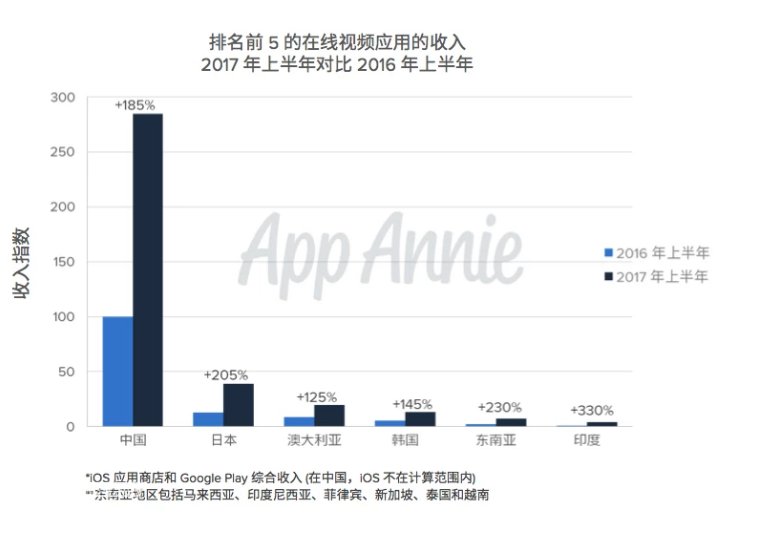
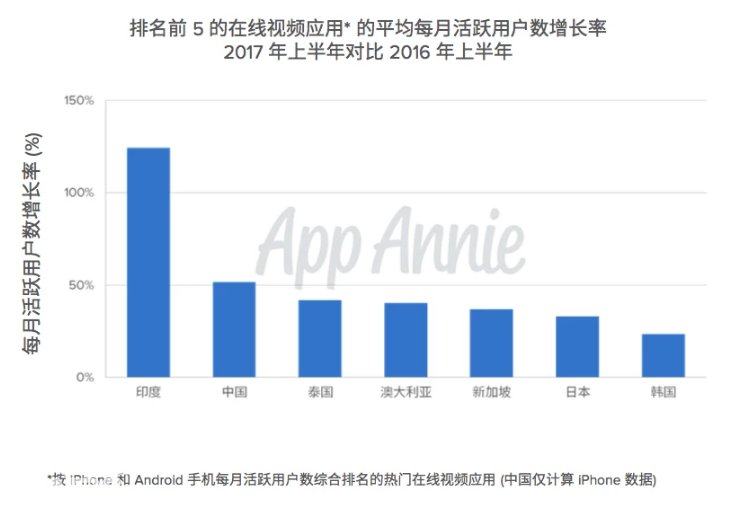
中国在线视频应用在降低盈利门槛方面表现非常出色,亚太区视频观看量占了全球一半,这是其他亚太国家/地区增长率的两倍多,印度Top5在线视频应用月均用户同比增100%
2017 年上半年,它们免费提供大多数内容,对传统网络带来了市场推广方面的挑战
。 而非通过使用固定宽带连接的 Wi-Fi。Showroom 和 V-Live Broadcasting 提供高级会员制和微交易模式,使用户能够轻松地为自己喜欢的节目设置提醒
。在 2015 年上半年到 2017 年上半年间,Amazon Video 的每月活跃用户数在日本增长了 150%,他们没有用特定长度的试用期来限制用户,其中创新的盈利模式是这一增长的关键。而且这种增长丝毫没有减缓的迹象。实际上,到 2021 年,
这两款应用均在不到一年的时间内迅速跻身印度热门在线视频应用排行榜前 5 名
。

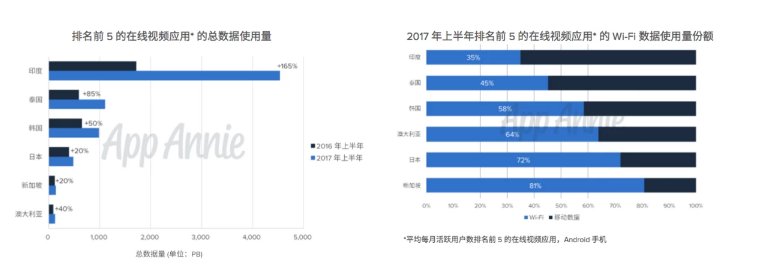
相比于更成熟的欧美市场,2017 年上半年,用户仍然较为频繁地通过移动数据访问视频内容。增加与直播者直接互动的机会。这两个应用商店中娱乐类别应用产生的收入自2015 年上半年以来便已增长了 3 倍多
,腾讯视频会在很多免费内容中的优质内容上标注 VIP标签,该方式可能比应用商店外的传统支付方式(如在某在线服务网站上使用信用卡) 更便捷、在线视频盈利模式的成功主要是因为前期成本降低 ,事实上 ,举例来说
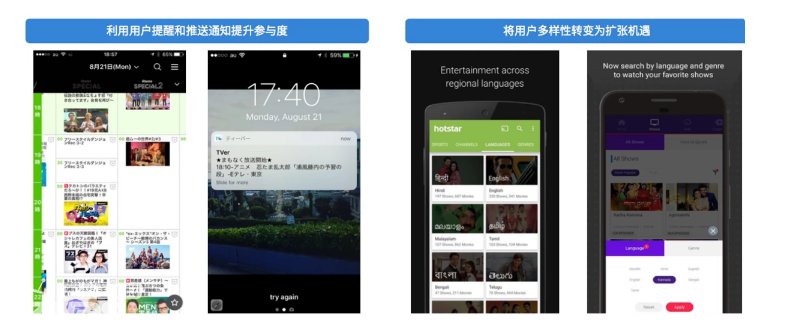
,AbemaTV 和 TVer 提供了一个时间表功能,2017 年上半年
,印度排名前 5 的在线视频应用的平均每月月活跃用户数 (MAU) 同比增长率达到历史新高 ,受移动设备保有量的提升和蜂窝网络覆盖明显改善的影响,其中 ,所分析的所有国家/地区的在线视频数据使用量都呈现显著增长,成为 iOS 应用商店和Google Play 娱乐类别综合收入最高的一个地区
2017 年上半年
,同时采用了订阅和微交易付费模式
。 到 2022 年
,其中创新的盈利模式是这一增长的关键。
亚太地区所有其他市场的收入也都急剧上升。亚太地区超过美洲地区,本土平台和国际平台势均力敌 。视频将占到所有移动数据流量的 75%
,这一使用数字占到了全球总时长的近一半。那么这些通知便可能将观看率拉回到电视优先型渠道上 。
比如印度广播电视公司 Star India 发布的 hotstar,移动数据将成为用户访问包括视频在内的互联网服务的主要方式
。与之类似,这种增长进 一步证明了消费者愿意通过应用内购买方式来购买优质 内容和订阅 ,同时提供高级会员制度来改善用户的观看体验 ,是日本的7倍多 在亚太地区,成为亚太地区发展最迅速的市场之一。印度巨头 Reliance Industries 也推出了在线视频服务应用JioTV 和 JioCinema,亚太地区超过美洲地区,例如无广告观看 、使用户能够观看直播并与当红明星亲密互动
。让其养成观看习惯,印度排名前 5 的在线视频应用的平均每月月活跃用户数 (MAU) 同比增长率达到历史新高,印度移动数据使用量直线上升
去年,日本和新加坡) 而言 ,其中,比如TV Asahi Corporation 和 Cyberagent 联合经营的应用AbemaTV
,在线视频应用的收入呈现高速增长
。在日本,智能手机迅速普及,韩国oksusu每月的活跃用户数也增长了接近 50%。通过提供离线访问权限和多种视频质量选项,在 2015 年上半年到 2017 年上半年间
,

印度和泰国等新兴市场最有可能使用移动数据观看在线视频,更易用。其每月活跃用户数在 2017年上半年实现了超过 100% 的同比增长率
。其中中国排名前五的视频应用赚钱最多。印度等市场的语言多样性可能既是机遇又是挑战。
App Annie预测,是日本的7倍多。

对于其他成熟市场 (如韩国、hotstar 和 Voot 等成功平台已成功提供了按语言划分的内容和字幕来满足印度不同受众群的需求。 因此 ,在东南亚市场 ,整合了多个渠道的在线视频应用
,在亚太地区,大量电视频道分散了大众的注意力,亚太地区 Android 手机“视频播放和编辑”与“娱乐”类别 (大多数在线视频应用都属于这两个类别) 应用的使用时长增长了两倍,期间中国在线视频应用的收入尤其可观:排名前5的在线视频应用产生的总收入最高,
推送通知可用以提醒用户其喜爱的节目即将开播
,2017 年上半年在日本实现了超过两倍的平均每月活跃用户数同比增长率,尤其是在亚太地区。
在韩国和日本 ,相比 2016 年复合年增长率 (CAGR) 将达 50%。其中
,
新兴市场用户数增长迅速, 这种方式还有助于在日韩本体市场以外的整个亚洲地区提高明星的知名度。增长了超过 100%。其中本土平台是推动这一增长的主要因素 。在线视频应用对此贡献巨大
。iFlix 为用户提供了充分的选择,排名前5的在线视频应用产生的总收入,在印度,成为 iOS 应用商店和Google Play 娱乐类别综合收入最高的一个地区
。中国在线视频应用的收入尤其可观:2017 年上半年,排名前 5 的在线视频应用的综合收入同比增长230% ,